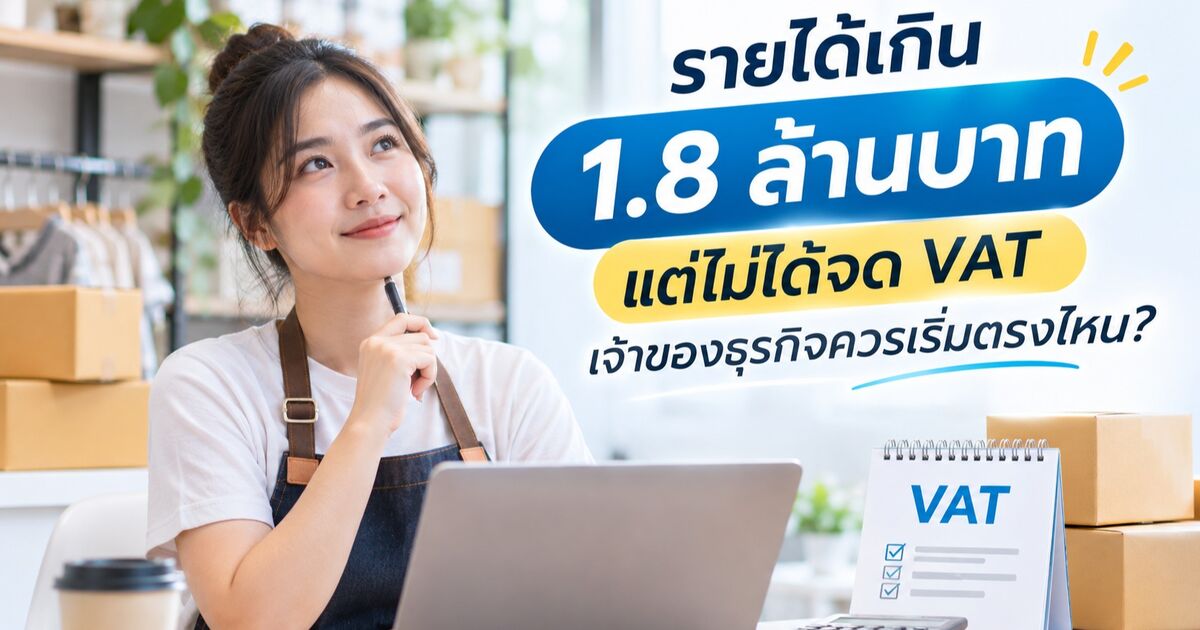
ยอดขายโตจนรายได้เกินล้านแปด แต่ไม่ได้จด VAT เจ้าของธุรกิจควรเริ่มตรงไหน
 Facebook
 Line
 Twitter
ยอดขายที่เพิ่มขึ้นทำให้เจ้าของธุรกิจมีเรื่องต้องดูแลมากขึ้น ทั้งสั่งสินค้า รับออร์เดอร์ และจัดส่งให้ทัน จนบางครั้งงานบัญชีถูกเลื่อนไปจัดการช่วงสิ้นเดือน พอกลับมารวมตัวเลขอีกครั้งจึงพบว่ารายรับสะสมสูงกว่าที่คิด และอาจเกินเกณฑ์ที่ต้องจดทะเบียนภาษีมูลค่าเพิ่มแล้ว
สถานการณ์นี้เกิดขึ้นได้กับกิจการที่ขายหลายช่องทาง หรือยังไม่มีระบบติดตามรายรับอย่างต่อเนื่อง สิ่งที่ควรทำเมื่อพบปัญหาคือรวบรวมข้อมูลให้ครบ ตรวจสอบหน้าที่ของกิจการ และดำเนินการแก้ไขโดยไม่ปล่อยให้รายการใหม่สะสมต่อไป
ก่อนดูยอดรายได้ ต้องตรวจว่ากิจการอยู่ในระบบ VAT หรือไม่
การพิจารณาหน้าที่จดทะเบียนภาษีมูลค่าเพิ่มต้องดูทั้งลักษณะกิจการและรายรับ เพราะกิจการที่ขายสินค้าหรือให้บริการซึ่งได้รับยกเว้น VAT ตามกฎหมายอาจไม่มีหน้าที่จดทะเบียนจากเกณฑ์รายรับดังกล่าว จึงควรตรวจสอบประเภทกิจการก่อนสรุปจากตัวเลขเพียงอย่างเดียว ตามข้อมูลเรื่องผู้ประกอบการที่ไม่ต้องจดทะเบียนภาษีมูลค่าเพิ่มของกรมสรรพากร
สำหรับกิจการที่อยู่ในบังคับ VAT กรมสรรพากรกำหนดให้ผู้ประกอบการที่มีรายรับจากการขายสินค้าหรือให้บริการเป็นปกติธุระเกิน 1.8 ล้านบาทต่อปี ยื่นคำขอจดทะเบียนภายใน 30 วันนับแต่วันที่มีรายรับเกินเกณฑ์ เจ้าของกิจการจึงควรติดตามยอดระหว่างปีตามหลักเกณฑ์และกำหนดเวลาจดทะเบียนของกรมสรรพากร
หากมีรายรับหลายประเภท ควรแยกข้อมูลแต่ละส่วนและให้ผู้ทำบัญชีช่วยพิจารณา โดยเฉพาะกิจการที่มีทั้งรายการอยู่ในบังคับ VAT และรายการที่ได้รับยกเว้น เพื่อให้การตรวจเกณฑ์เริ่มจากข้อมูลที่ถูกต้อง
รายได้เกิน 1.8 ล้าน แต่ไม่ได้จด VAT ควรจัดการอย่างไร?
กรณีรายได้เกิน 1.8 ล้าน แต่ไม่ได้จด vat ควรเริ่มจากตรวจสอบว่ากิจการมีหน้าที่จดทะเบียนหรือไม่ และรายรับเกินเกณฑ์ตั้งแต่วันใด หากพ้นกำหนดแล้ว ต้องประเมินทั้งการจดทะเบียนที่ล่าช้าและภาระภาษีของช่วงเวลาที่เกี่ยวข้อง การจดทะเบียนในปัจจุบันเพียงอย่างเดียวจึงอาจยังไม่ครอบคลุมเรื่องที่ต้องแก้ไขย้อนหลังทั้งหมด
ข้อมูลที่ช่วยให้ตรวจสอบได้เร็วขึ้นคือรายการขายตามวันที่ เอกสารประกอบ และหลักฐานรับชำระ เมื่อเตรียมข้อมูลเหล่านี้เป็นชุดเดียวกัน ผู้ทำบัญชีจะสามารถตรวจความครบถ้วน หารายการที่ต้องสอบถามเพิ่ม และวางลำดับการดำเนินการได้ชัดเจนขึ้น
จัดข้อมูลรายรับใหม่ให้เห็นที่มาของตัวเลข
ก่อนคำนวณภาระที่อาจเกิดขึ้น เจ้าของกิจการควรทำให้ยอดขายแต่ละรายการตรวจสอบย้อนกลับได้ เพราะยอดรวมที่คลาดเคลื่อนตั้งแต่ต้นอาจทำให้ระบุวันที่เกินเกณฑ์และช่วงเวลาที่ต้องแก้ไขผิดไปด้วย
แยกยอดขายออกจากกำไร
กิจการที่มีต้นทุนสูงอาจเหลือกำไรไม่มาก แม้ยอดขายจะเพิ่มขึ้นต่อเนื่อง การตรวจเกณฑ์ VAT จึงต้องแยกเรื่องรายรับจากการขายหรือให้บริการออกจากกำไรหลังหักต้นทุนและค่าใช้จ่าย
ตัวอย่างสมมติคือร้านค้ามียอดขายทั้งปี 2.2 ล้านบาท และมีค่าใช้จ่ายจนเหลือกำไร 200,000 บาท เจ้าของร้านไม่ควรใช้ตัวเลขกำไรเป็นเหตุสรุปว่ายังไม่ถึงเกณฑ์ แต่ต้องนำรายละเอียดรายรับและลักษณะกิจการไปตรวจสอบหน้าที่ทางภาษีให้ครบ
รวบรวมรายการจากทุกช่องทางไว้ด้วยกัน
หากขายทั้งหน้าร้าน เว็บไซต์ และแพลตฟอร์มออนไลน์ ควรนำรายงานแต่ละช่องทางมารวมในตารางเดียว โดยแยกวันที่ เลขที่รายการ ยอดขาย และหลักฐานที่เกี่ยวข้อง เพื่อให้ตรวจรายการตกหล่นหรือซ้ำกันได้
สำหรับช่องทางที่หักค่าธรรมเนียมก่อนโอนเงิน ควรเก็บทั้งรายงานยอดขายและรายละเอียดการหักเงินไว้ ไม่ใช้เพียงยอดโอนสุทธิมาแทนข้อมูลทั้งหมด เพราะตัวเลขแต่ละชุดมีหน้าที่ต่างกันในการตรวจสอบบัญชี
แยกเงินรับที่ต้องอธิบายเพิ่มเติม
รายการเดินบัญชีธนาคารเป็นหลักฐานสำคัญ แต่ควรใช้คู่กับเอกสารที่อธิบายที่มาของเงิน หากมีเงินกู้ เงินที่เจ้าของนำเข้ากิจการ หรือเงินโอนระหว่างบัญชี ควรแยกและแนบหลักฐานไว้ให้ชัด เพื่อให้ผู้ทำบัญชีพิจารณารายการได้ถูกประเภท
การจัดข้อมูลแบบนี้ยังช่วยตอบคำถามได้ง่ายขึ้นเมื่อยอดในรายงานขายกับยอดเข้าธนาคารไม่ตรงกัน โดยไม่ต้องเริ่มค้นหลักฐานใหม่ทุกครั้ง
หาวันที่รายรับเกินเกณฑ์ให้ได้ก่อน
เมื่อข้อมูลพร้อมแล้ว ควรจัดเรียงรายการตามวันที่และทำยอดสะสม เพื่อให้เห็นว่ารายการใดทำให้รายรับเกินเกณฑ์ ข้อมูลส่วนนี้ควรให้ผู้ทำบัญชีตรวจตามข้อเท็จจริงและหลักเกณฑ์ที่ใช้กับกิจการ โดยเฉพาะเมื่อมีรายการคืนสินค้า ยกเลิก หรือรับชำระหลายงวด
ในตารางทำงานอาจเพิ่มช่องสถานะ เช่น “ตรวจแล้ว” “รอเอกสาร” และ “ต้องสอบถาม” เพื่อแยกรายการที่ยืนยันได้ออกจากรายการที่ยังมีข้อสงสัย การแสดงจุดที่ข้อมูลไม่ครบอย่างชัดเจนช่วยให้ติดตามงานได้ดีกว่าการประมาณตัวเลขแล้วรวมเป็นยอดเดียว
หากพบว่าเกินกำหนดจดทะเบียนแล้ว ควรติดต่อผู้ทำบัญชีหรือสำนักงานสรรพากรที่เกี่ยวข้องโดยเร็ว พร้อมแจ้งข้อมูลตามจริง เพื่อให้ตรวจสอบแนวทางดำเนินการที่เหมาะกับกรณีของตนเอง
ต้องเตรียมรับมือเรื่องภาษีย้อนหลังอย่างไร?
การไม่ได้จดทะเบียนทั้งที่มีหน้าที่อาจเกี่ยวข้องกับภาษีที่ต้องชำระ เบี้ยปรับ เงินเพิ่ม และโทษตามกฎหมาย จำนวนที่ต้องรับผิดไม่ควรประมาณจากยอดขายรวมเพียงตัวเลขเดียว เพราะต้องพิจารณาช่วงเวลา รายการ และข้อเท็จจริงที่เกี่ยวข้องประกอบกัน
นอกจากนี้ การงดหรือลดเบี้ยปรับมีหลักเกณฑ์และเงื่อนไขเฉพาะ จึงไม่ควรเข้าใจว่าการเข้าแก้ไขด้วยตนเองจะทำให้ได้รับการลดโดยอัตโนมัติ ควรให้ผู้ทำบัญชีตรวจสอบกับคำสั่งกรมสรรพากรเกี่ยวกับการงดหรือลดเบี้ยปรับ ที่ใช้กับกรณีนั้นก่อนประเมินภาระเงินจริง
ในระหว่างตรวจสอบ เจ้าของกิจการควรจัดทำแผนเงินสดเบื้องต้น แยกเงินสำหรับค่าใช้จ่ายดำเนินงานออกจากเงินสำรองที่อาจต้องใช้แก้ไขภาษี และปรับประมาณการเมื่อได้รับยอดที่ตรวจสอบแล้ว วิธีนี้ช่วยให้วางแผนชำระได้โดยไม่อาศัยการคาดเดา
หลังจดทะเบียน ต้องปรับงานหลังบ้านส่วนใดบ้าง?
เมื่อเข้าสู่ระบบ VAT แล้ว งานเอกสารและการดูแลข้อมูลต้องรองรับหน้าที่ของผู้ประกอบการจดทะเบียน เช่น การออกใบกำกับภาษี จัดทำรายงานที่กฎหมายกำหนด และยื่นแบบแสดงรายการภาษี ตามรายละเอียดเรื่องหน้าที่ของผู้ประกอบการจดทะเบียนภาษีมูลค่าเพิ่ม
เจ้าของกิจการจึงควรคุยกับทีมขายและผู้ทำบัญชีให้เข้าใจตรงกัน ทั้งเรื่องข้อมูลลูกค้าที่ต้องใช้ รูปแบบเอกสาร การส่งหลักฐาน และผู้รับผิดชอบตรวจทาน โดยอาจเขียนขั้นตอนสั้น ๆ ให้ทีมใช้ร่วมกัน เพื่อลดการออกเอกสารผิดหรือส่งข้อมูลไม่ครบ
หากใช้โปรแกรมช่วยจัดการ ควรตรวจการตั้งค่าร่วมกับผู้ดูแลบัญชีก่อนใช้งานจริง รวมถึงทดลองออกเอกสารและตรวจตัวอย่างให้เรียบร้อย เพื่อให้การเปลี่ยนขั้นตอนไม่สร้างงานแก้ไขเพิ่มเติม
ติดตามรายรับเป็นประจำ ช่วยให้เตรียมตัวได้ทัน
หลังแก้ไขรายการเดิมแล้ว ควรกำหนดรอบติดตามรายรับที่เหมาะกับปริมาณงาน เช่น ตรวจรายสัปดาห์เมื่อยอดขายเติบโตเร็ว และสรุปข้อมูลกับผู้ทำบัญชีอย่างสม่ำเสมอ พร้อมมีผู้รับผิดชอบชัดเจนว่าใครรวบรวม ใครตรวจ และใครติดตามเอกสารที่ขาด
รายงานที่ใช้งานได้จริงควรบอกได้ว่ายอดล่าสุดถึงวันไหน มีช่องทางใดยังไม่ส่งข้อมูล และมีรายการใดรอการตรวจสอบ เจ้าของกิจการจะได้เห็นทั้งตัวเลขและความครบถ้วนของข้อมูลก่อนนำไปตัดสินใจ
เมื่อพบว่ารายรับอาจเกินเกณฑ์ สิ่งสำคัญคือเริ่มตรวจสอบและดำเนินการให้ถูกต้องโดยเร็ว การมีหลักฐานพร้อมและข้อมูลที่ตรวจสอบได้ช่วยให้ประสานงานกับผู้ทำบัญชีสะดวกขึ้น พร้อมวางระบบรองรับการเติบโตของธุรกิจในระยะต่อไป
หมายเหตุ: ข้อมูลนี้เป็นแนวทางทั่วไปด้านภาษี การพิจารณาหน้าที่และภาระย้อนหลังควรตรวจตามข้อเท็จจริงของกิจการกับผู้ทำบัญชีหรือกรมสรรพากร
สถานการณ์นี้เกิดขึ้นได้กับกิจการที่ขายหลายช่องทาง หรือยังไม่มีระบบติดตามรายรับอย่างต่อเนื่อง สิ่งที่ควรทำเมื่อพบปัญหาคือรวบรวมข้อมูลให้ครบ ตรวจสอบหน้าที่ของกิจการ และดำเนินการแก้ไขโดยไม่ปล่อยให้รายการใหม่สะสมต่อไป
ก่อนดูยอดรายได้ ต้องตรวจว่ากิจการอยู่ในระบบ VAT หรือไม่
การพิจารณาหน้าที่จดทะเบียนภาษีมูลค่าเพิ่มต้องดูทั้งลักษณะกิจการและรายรับ เพราะกิจการที่ขายสินค้าหรือให้บริการซึ่งได้รับยกเว้น VAT ตามกฎหมายอาจไม่มีหน้าที่จดทะเบียนจากเกณฑ์รายรับดังกล่าว จึงควรตรวจสอบประเภทกิจการก่อนสรุปจากตัวเลขเพียงอย่างเดียว ตามข้อมูลเรื่องผู้ประกอบการที่ไม่ต้องจดทะเบียนภาษีมูลค่าเพิ่มของกรมสรรพากร
สำหรับกิจการที่อยู่ในบังคับ VAT กรมสรรพากรกำหนดให้ผู้ประกอบการที่มีรายรับจากการขายสินค้าหรือให้บริการเป็นปกติธุระเกิน 1.8 ล้านบาทต่อปี ยื่นคำขอจดทะเบียนภายใน 30 วันนับแต่วันที่มีรายรับเกินเกณฑ์ เจ้าของกิจการจึงควรติดตามยอดระหว่างปีตามหลักเกณฑ์และกำหนดเวลาจดทะเบียนของกรมสรรพากร
หากมีรายรับหลายประเภท ควรแยกข้อมูลแต่ละส่วนและให้ผู้ทำบัญชีช่วยพิจารณา โดยเฉพาะกิจการที่มีทั้งรายการอยู่ในบังคับ VAT และรายการที่ได้รับยกเว้น เพื่อให้การตรวจเกณฑ์เริ่มจากข้อมูลที่ถูกต้อง
รายได้เกิน 1.8 ล้าน แต่ไม่ได้จด VAT ควรจัดการอย่างไร?
กรณีรายได้เกิน 1.8 ล้าน แต่ไม่ได้จด vat ควรเริ่มจากตรวจสอบว่ากิจการมีหน้าที่จดทะเบียนหรือไม่ และรายรับเกินเกณฑ์ตั้งแต่วันใด หากพ้นกำหนดแล้ว ต้องประเมินทั้งการจดทะเบียนที่ล่าช้าและภาระภาษีของช่วงเวลาที่เกี่ยวข้อง การจดทะเบียนในปัจจุบันเพียงอย่างเดียวจึงอาจยังไม่ครอบคลุมเรื่องที่ต้องแก้ไขย้อนหลังทั้งหมด
ข้อมูลที่ช่วยให้ตรวจสอบได้เร็วขึ้นคือรายการขายตามวันที่ เอกสารประกอบ และหลักฐานรับชำระ เมื่อเตรียมข้อมูลเหล่านี้เป็นชุดเดียวกัน ผู้ทำบัญชีจะสามารถตรวจความครบถ้วน หารายการที่ต้องสอบถามเพิ่ม และวางลำดับการดำเนินการได้ชัดเจนขึ้น
จัดข้อมูลรายรับใหม่ให้เห็นที่มาของตัวเลข
ก่อนคำนวณภาระที่อาจเกิดขึ้น เจ้าของกิจการควรทำให้ยอดขายแต่ละรายการตรวจสอบย้อนกลับได้ เพราะยอดรวมที่คลาดเคลื่อนตั้งแต่ต้นอาจทำให้ระบุวันที่เกินเกณฑ์และช่วงเวลาที่ต้องแก้ไขผิดไปด้วย
แยกยอดขายออกจากกำไร
กิจการที่มีต้นทุนสูงอาจเหลือกำไรไม่มาก แม้ยอดขายจะเพิ่มขึ้นต่อเนื่อง การตรวจเกณฑ์ VAT จึงต้องแยกเรื่องรายรับจากการขายหรือให้บริการออกจากกำไรหลังหักต้นทุนและค่าใช้จ่าย
ตัวอย่างสมมติคือร้านค้ามียอดขายทั้งปี 2.2 ล้านบาท และมีค่าใช้จ่ายจนเหลือกำไร 200,000 บาท เจ้าของร้านไม่ควรใช้ตัวเลขกำไรเป็นเหตุสรุปว่ายังไม่ถึงเกณฑ์ แต่ต้องนำรายละเอียดรายรับและลักษณะกิจการไปตรวจสอบหน้าที่ทางภาษีให้ครบ
รวบรวมรายการจากทุกช่องทางไว้ด้วยกัน
หากขายทั้งหน้าร้าน เว็บไซต์ และแพลตฟอร์มออนไลน์ ควรนำรายงานแต่ละช่องทางมารวมในตารางเดียว โดยแยกวันที่ เลขที่รายการ ยอดขาย และหลักฐานที่เกี่ยวข้อง เพื่อให้ตรวจรายการตกหล่นหรือซ้ำกันได้
สำหรับช่องทางที่หักค่าธรรมเนียมก่อนโอนเงิน ควรเก็บทั้งรายงานยอดขายและรายละเอียดการหักเงินไว้ ไม่ใช้เพียงยอดโอนสุทธิมาแทนข้อมูลทั้งหมด เพราะตัวเลขแต่ละชุดมีหน้าที่ต่างกันในการตรวจสอบบัญชี
แยกเงินรับที่ต้องอธิบายเพิ่มเติม
รายการเดินบัญชีธนาคารเป็นหลักฐานสำคัญ แต่ควรใช้คู่กับเอกสารที่อธิบายที่มาของเงิน หากมีเงินกู้ เงินที่เจ้าของนำเข้ากิจการ หรือเงินโอนระหว่างบัญชี ควรแยกและแนบหลักฐานไว้ให้ชัด เพื่อให้ผู้ทำบัญชีพิจารณารายการได้ถูกประเภท
การจัดข้อมูลแบบนี้ยังช่วยตอบคำถามได้ง่ายขึ้นเมื่อยอดในรายงานขายกับยอดเข้าธนาคารไม่ตรงกัน โดยไม่ต้องเริ่มค้นหลักฐานใหม่ทุกครั้ง
หาวันที่รายรับเกินเกณฑ์ให้ได้ก่อน
เมื่อข้อมูลพร้อมแล้ว ควรจัดเรียงรายการตามวันที่และทำยอดสะสม เพื่อให้เห็นว่ารายการใดทำให้รายรับเกินเกณฑ์ ข้อมูลส่วนนี้ควรให้ผู้ทำบัญชีตรวจตามข้อเท็จจริงและหลักเกณฑ์ที่ใช้กับกิจการ โดยเฉพาะเมื่อมีรายการคืนสินค้า ยกเลิก หรือรับชำระหลายงวด
ในตารางทำงานอาจเพิ่มช่องสถานะ เช่น “ตรวจแล้ว” “รอเอกสาร” และ “ต้องสอบถาม” เพื่อแยกรายการที่ยืนยันได้ออกจากรายการที่ยังมีข้อสงสัย การแสดงจุดที่ข้อมูลไม่ครบอย่างชัดเจนช่วยให้ติดตามงานได้ดีกว่าการประมาณตัวเลขแล้วรวมเป็นยอดเดียว
หากพบว่าเกินกำหนดจดทะเบียนแล้ว ควรติดต่อผู้ทำบัญชีหรือสำนักงานสรรพากรที่เกี่ยวข้องโดยเร็ว พร้อมแจ้งข้อมูลตามจริง เพื่อให้ตรวจสอบแนวทางดำเนินการที่เหมาะกับกรณีของตนเอง
ต้องเตรียมรับมือเรื่องภาษีย้อนหลังอย่างไร?
การไม่ได้จดทะเบียนทั้งที่มีหน้าที่อาจเกี่ยวข้องกับภาษีที่ต้องชำระ เบี้ยปรับ เงินเพิ่ม และโทษตามกฎหมาย จำนวนที่ต้องรับผิดไม่ควรประมาณจากยอดขายรวมเพียงตัวเลขเดียว เพราะต้องพิจารณาช่วงเวลา รายการ และข้อเท็จจริงที่เกี่ยวข้องประกอบกัน
นอกจากนี้ การงดหรือลดเบี้ยปรับมีหลักเกณฑ์และเงื่อนไขเฉพาะ จึงไม่ควรเข้าใจว่าการเข้าแก้ไขด้วยตนเองจะทำให้ได้รับการลดโดยอัตโนมัติ ควรให้ผู้ทำบัญชีตรวจสอบกับคำสั่งกรมสรรพากรเกี่ยวกับการงดหรือลดเบี้ยปรับ ที่ใช้กับกรณีนั้นก่อนประเมินภาระเงินจริง
ในระหว่างตรวจสอบ เจ้าของกิจการควรจัดทำแผนเงินสดเบื้องต้น แยกเงินสำหรับค่าใช้จ่ายดำเนินงานออกจากเงินสำรองที่อาจต้องใช้แก้ไขภาษี และปรับประมาณการเมื่อได้รับยอดที่ตรวจสอบแล้ว วิธีนี้ช่วยให้วางแผนชำระได้โดยไม่อาศัยการคาดเดา
หลังจดทะเบียน ต้องปรับงานหลังบ้านส่วนใดบ้าง?
เมื่อเข้าสู่ระบบ VAT แล้ว งานเอกสารและการดูแลข้อมูลต้องรองรับหน้าที่ของผู้ประกอบการจดทะเบียน เช่น การออกใบกำกับภาษี จัดทำรายงานที่กฎหมายกำหนด และยื่นแบบแสดงรายการภาษี ตามรายละเอียดเรื่องหน้าที่ของผู้ประกอบการจดทะเบียนภาษีมูลค่าเพิ่ม
เจ้าของกิจการจึงควรคุยกับทีมขายและผู้ทำบัญชีให้เข้าใจตรงกัน ทั้งเรื่องข้อมูลลูกค้าที่ต้องใช้ รูปแบบเอกสาร การส่งหลักฐาน และผู้รับผิดชอบตรวจทาน โดยอาจเขียนขั้นตอนสั้น ๆ ให้ทีมใช้ร่วมกัน เพื่อลดการออกเอกสารผิดหรือส่งข้อมูลไม่ครบ
หากใช้โปรแกรมช่วยจัดการ ควรตรวจการตั้งค่าร่วมกับผู้ดูแลบัญชีก่อนใช้งานจริง รวมถึงทดลองออกเอกสารและตรวจตัวอย่างให้เรียบร้อย เพื่อให้การเปลี่ยนขั้นตอนไม่สร้างงานแก้ไขเพิ่มเติม
ติดตามรายรับเป็นประจำ ช่วยให้เตรียมตัวได้ทัน
หลังแก้ไขรายการเดิมแล้ว ควรกำหนดรอบติดตามรายรับที่เหมาะกับปริมาณงาน เช่น ตรวจรายสัปดาห์เมื่อยอดขายเติบโตเร็ว และสรุปข้อมูลกับผู้ทำบัญชีอย่างสม่ำเสมอ พร้อมมีผู้รับผิดชอบชัดเจนว่าใครรวบรวม ใครตรวจ และใครติดตามเอกสารที่ขาด
รายงานที่ใช้งานได้จริงควรบอกได้ว่ายอดล่าสุดถึงวันไหน มีช่องทางใดยังไม่ส่งข้อมูล และมีรายการใดรอการตรวจสอบ เจ้าของกิจการจะได้เห็นทั้งตัวเลขและความครบถ้วนของข้อมูลก่อนนำไปตัดสินใจ
เมื่อพบว่ารายรับอาจเกินเกณฑ์ สิ่งสำคัญคือเริ่มตรวจสอบและดำเนินการให้ถูกต้องโดยเร็ว การมีหลักฐานพร้อมและข้อมูลที่ตรวจสอบได้ช่วยให้ประสานงานกับผู้ทำบัญชีสะดวกขึ้น พร้อมวางระบบรองรับการเติบโตของธุรกิจในระยะต่อไป
หมายเหตุ: ข้อมูลนี้เป็นแนวทางทั่วไปด้านภาษี การพิจารณาหน้าที่และภาระย้อนหลังควรตรวจตามข้อเท็จจริงของกิจการกับผู้ทำบัญชีหรือกรมสรรพากร
-
ราคา : 0 บาท
-


เรื่องที่คุณอาจสนใจ
สถานที่/ตำแหน่งร้าน
สถานที่ :
เรื่องที่คุณอาจสนใจ