บิลเงินสดต่างจากใบเสร็จรับเงินอย่างไร ใช้แทนกันได้ไหม และใช้เป็นหลักฐานทางภาษีได้หรือไม่
 Facebook
 Line
 Twitter
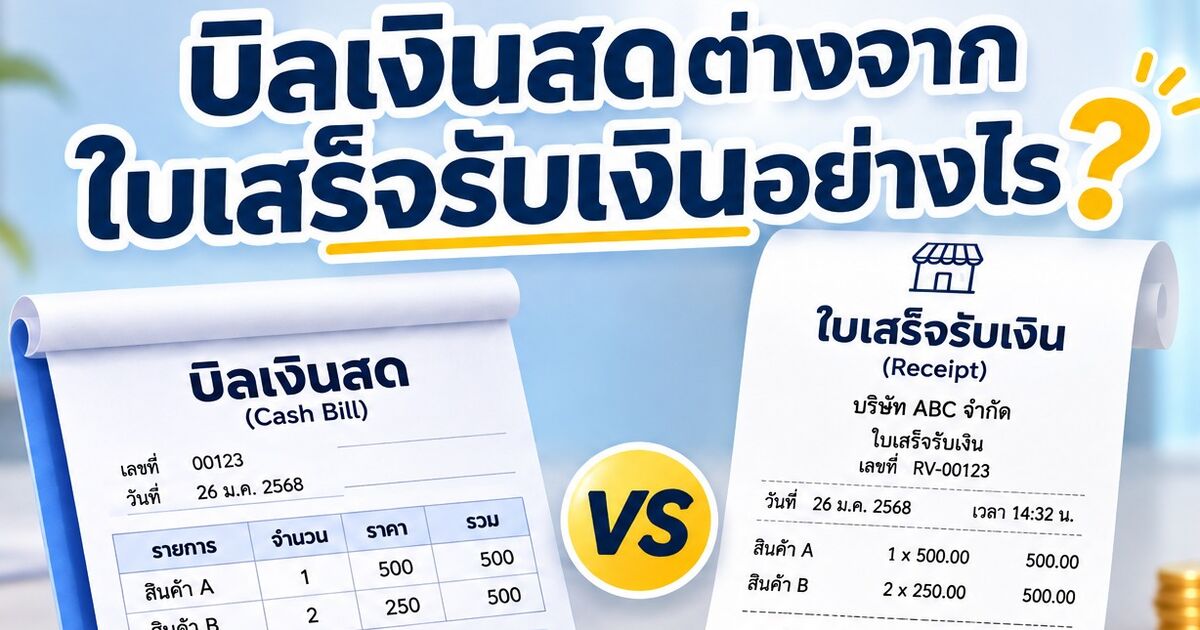
เมื่อซื้อสินค้าหรือชำระค่าบริการ ผู้ประกอบการอาจได้รับเอกสารจากร้านค้าแตกต่างกันไป บางร้านออกบิลเงินสดแบบเขียนมือ ขณะที่บางร้านออกใบเสร็จรับเงินที่มีรายละเอียดครบถ้วน จึงทำให้หลายคนสงสัยว่า บิลเงินสดต่างจากใบเสร็จรับเงินอย่างไร และเอกสารทั้งสองประเภทสามารถใช้แทนกันได้หรือไม่
โดยเฉพาะผู้ประกอบการที่ต้องนำเอกสารไปบันทึกบัญชีหรือใช้เป็นหลักฐานค่าใช้จ่ายทางภาษี การเข้าใจความแตกต่างของเอกสารเหล่านี้จะช่วยให้ตรวจสอบความถูกต้องก่อนนำไปใช้งานได้ง่ายขึ้น บทความนี้จะพาไปทำความเข้าใจตั้งแต่ความหมายของบิลเงินสดและใบเสร็จรับเงิน ไปจนถึงข้อควรระวังในการนำเอกสารไปใช้ทางบัญชีและภาษี
บิลเงินสด คืออะไร?
บิลเงินสด (Cash Bill) คือ เอกสารที่ผู้ขายออกให้ผู้ซื้อเพื่อเป็นหลักฐานการซื้อขายสินค้า หรือการรับชำระเงินค่าสินค้าและบริการ โดยทั่วไปมักพบในร้านค้าขนาดเล็ก ร้านขายวัสดุอุปกรณ์ ร้านขายของชำ หรือธุรกิจที่รับชำระเงินทันทีเมื่อมีการซื้อขาย
บิลเงินสดที่พบได้ทั่วไปมักเป็นแบบฟอร์มสำเร็จรูป ซึ่งผู้ขายสามารถเขียนรายละเอียดลงในเอกสารได้ เช่น วันที่ซื้อขาย รายการสินค้า จำนวนเงิน และลายมือชื่อผู้รับเงิน อย่างไรก็ตาม บิลเงินสดแต่ละร้านอาจมีข้อมูลแตกต่างกัน บางฉบับอาจไม่ได้ระบุชื่อร้าน ที่อยู่ หรือรายละเอียดผู้ซื้ออย่างครบถ้วน
ดังนั้น หากผู้ประกอบการต้องการนำบิลเงินสดไปใช้เป็นหลักฐานทางบัญชีหรือภาษี ควรตรวจสอบข้อมูลในเอกสารให้ครบถ้วน และเก็บหลักฐานอื่นที่เกี่ยวข้องกับรายการซื้อขายไว้ประกอบด้วย
ใบเสร็จรับเงิน คืออะไร?
ใบเสร็จรับเงิน (Receipt) คือ เอกสารที่ผู้รับเงินออกให้ผู้ชำระเงิน เพื่อยืนยันว่าได้รับชำระค่าสินค้าหรือบริการแล้ว โดยสามารถออกได้ทั้งในรูปแบบกระดาษและรูปแบบอิเล็กทรอนิกส์ตามหลักเกณฑ์ที่เกี่ยวข้อง
ใบเสร็จรับเงินมักแสดงรายละเอียดสำคัญ เช่น ชื่อและที่อยู่ผู้รับเงิน วันที่รับเงิน รายการสินค้าหรือบริการ จำนวนเงินที่ได้รับ และข้อมูลอื่นตามที่กฎหมายกำหนดสำหรับผู้มีหน้าที่ออกใบรับ
ตัวอย่างเช่น บริษัทซื้ออุปกรณ์สำนักงานและชำระเงินให้ร้านค้าเรียบร้อยแล้ว ร้านค้าจึงออกใบเสร็จรับเงินเพื่อยืนยันการชำระเงิน บริษัทสามารถเก็บเอกสารดังกล่าวไว้เป็นหลักฐานประกอบการบันทึกค่าใช้จ่ายได้
ทั้งนี้ ใบเสร็จรับเงินไม่ใช่ใบกำกับภาษีเสมอไป หากผู้ประกอบการต้องการนำภาษีซื้อไปใช้เครดิตภาษีมูลค่าเพิ่ม จะต้องมีใบกำกับภาษีที่ถูกต้องตามเงื่อนไขของกฎหมายด้วย
บิลเงินสดต่างจากใบเสร็จรับเงินอย่างไร?
บิลเงินสดและใบเสร็จรับเงินมีจุดประสงค์คล้ายกัน คือ ใช้เป็นหลักฐานเกี่ยวกับการซื้อขายหรือการรับชำระเงิน แต่ความแตกต่างที่พบได้บ่อยมักอยู่ที่รูปแบบเอกสารและความครบถ้วนของข้อมูล
บิลเงินสดมักเป็นเอกสารสำเร็จรูปที่ผู้ขายกรอกข้อมูลด้วยลายมือ ขณะที่ใบเสร็จรับเงินอาจออกจากระบบคอมพิวเตอร์หรือจัดทำในรูปแบบอื่นที่เหมาะสมกับธุรกิจ อย่างไรก็ตาม รูปแบบดังกล่าวไม่ใช่ข้อกำหนดตายตัว เพราะทั้งสองเอกสารสามารถจัดทำได้หลายวิธี
ตารางด้านล่างแสดงความแตกต่างที่พบได้ทั่วไป
หัวข้อเปรียบเทียบ
บิลเงินสด
ใบเสร็จรับเงิน
วัตถุประสงค์
ใช้เป็นหลักฐานการซื้อขายหรือรับเงิน
ใช้ยืนยันการรับชำระเงิน
รูปแบบเอกสาร
มักเป็นแบบฟอร์มสำเร็จรูปหรือเขียนมือ
อาจเป็นแบบพิมพ์ เขียนมือ หรืออิเล็กทรอนิกส์
ข้อมูลในเอกสาร
อาจมีรายละเอียดไม่ครบถ้วน
ต้องมีข้อมูลตามหลักเกณฑ์ที่เกี่ยวข้อง
การบันทึกบัญชี
ใช้ได้เมื่อมีหลักฐานเพียงพอ
ใช้ได้เมื่อมีหลักฐานเพียงพอ
การใช้เป็นหลักฐานทางภาษี
ต้องพิจารณาข้อมูลและความน่าเชื่อถือ
ต้องพิจารณาข้อมูลและความน่าเชื่อถือ
จากตารางจะเห็นว่า ความแตกต่างไม่ได้อยู่ที่ชื่อเอกสารเพียงอย่างเดียว แต่ขึ้นอยู่กับรายละเอียดที่ระบุไว้และความสามารถในการใช้พิสูจน์รายการที่เกิดขึ้นจริง
ดังนั้น แม้เอกสารจะมีชื่อว่า "บิลเงินสด" หากมีข้อมูลครบถ้วนตามข้อกำหนดของใบรับ ก็อาจใช้เป็นหลักฐานการรับเงินได้เช่นเดียวกับใบเสร็จรับเงิน
บิลเงินสดใช้แทนใบเสร็จรับเงินได้ไหม?
บิลเงินสดสามารถใช้แทนใบเสร็จรับเงินได้ในบางกรณี หากเอกสารมีข้อมูลครบถ้วนตามหลักเกณฑ์ที่เกี่ยวข้อง และสามารถใช้ยืนยันการรับชำระเงินได้จริง เพราะการพิจารณาเอกสารไม่ได้ขึ้นอยู่กับชื่อที่พิมพ์อยู่บนหัวกระดาษเพียงอย่างเดียว
ตัวอย่างเช่น ร้านขายอุปกรณ์สำนักงานออกบิลเงินสดให้ลูกค้า โดยระบุชื่อร้าน ที่อยู่ วันที่ออกเอกสาร รายการสินค้า จำนวนเงิน และลงลายมือชื่อผู้รับเงินอย่างครบถ้วน เอกสารดังกล่าวอาจใช้เป็นหลักฐานการรับชำระเงินได้
ในทางกลับกัน หากบิลเงินสดระบุเพียงรายการสินค้าและจำนวนเงิน โดยไม่มีข้อมูลผู้ขายหรือหลักฐานที่สามารถตรวจสอบได้ ผู้ซื้ออาจต้องขอเอกสารเพิ่มเติมเพื่อให้สามารถนำไปใช้ประกอบการบันทึกบัญชีหรือพิสูจน์ค่าใช้จ่ายได้อย่างเหมาะสม
ผู้ประกอบการจึงควรตรวจสอบข้อมูลสำคัญในเอกสาร ได้แก่ ชื่อและที่อยู่ผู้รับเงิน วันที่ออกเอกสาร รายการสินค้าหรือบริการ จำนวนเงิน และข้อมูลอื่นตามที่กฎหมายกำหนด รวมถึงเก็บหลักฐานการชำระเงินหรือเอกสารการซื้อขายที่เกี่ยวข้องไว้ประกอบ
บิลเงินสดและใบเสร็จรับเงินใช้เป็นหลักฐานทางบัญชีและภาษีได้หรือไม่?
ทั้งบิลเงินสดและใบเสร็จรับเงินสามารถใช้เป็นเอกสารประกอบการทำบัญชีและการพิจารณารายจ่ายทางภาษีได้ แต่ต้องตรวจสอบรายละเอียดและเงื่อนไขให้ถูกต้อง เพราะการใช้เอกสารเพื่อบันทึกบัญชี การหักรายจ่ายทางภาษี และการเครดิตภาษีซื้อมีหลักเกณฑ์แตกต่างกัน
บิลเงินสดและใบเสร็จรับเงินใช้บันทึกบัญชีได้ไหม?
บิลเงินสดและใบเสร็จรับเงินสามารถนำมาใช้เป็นหลักฐานประกอบการบันทึกบัญชีได้ หากสามารถพิสูจน์ได้ว่ามีรายการซื้อขายหรือการชำระเงินจริง และมีข้อมูลเพียงพอสำหรับบันทึกรายการอย่างถูกต้อง
ตัวอย่างเช่น บริษัทซื้อเครื่องเขียนสำหรับใช้ในสำนักงานจำนวน 1,500 บาท และได้รับบิลเงินสดจากร้านค้า บริษัทสามารถใช้เอกสารดังกล่าวประกอบการบันทึกค่าใช้จ่ายได้ หากข้อมูลมีความน่าเชื่อถือและเป็นไปตามข้อกำหนดด้านเอกสารประกอบการลงบัญชี
อย่างไรก็ตาม หากบิลเงินสดมีข้อมูลไม่ครบถ้วน ผู้ประกอบการควรขอให้ผู้ขายแก้ไขหรือออกเอกสารเพิ่มเติม รวมถึงจัดเก็บหลักฐานการโอนเงินหรือเอกสารอื่นที่เกี่ยวข้องไว้ประกอบการตรวจสอบ
บิลเงินสดและใบเสร็จรับเงินใช้เป็นหลักฐานรายจ่ายทางภาษีได้ไหม?
การนำบิลเงินสดหรือใบเสร็จรับเงินมาใช้เป็นหลักฐานรายจ่ายในการคำนวณภาษีเงินได้นิติบุคคล ต้องพิจารณาว่ารายจ่ายนั้นเกี่ยวข้องกับการดำเนินธุรกิจจริงหรือไม่ มีหลักฐานเพียงพอที่จะพิสูจน์ผู้รับเงินและรายการที่เกิดขึ้นหรือไม่ รวมถึงไม่เข้าลักษณะรายจ่ายต้องห้ามตามกฎหมายภาษี
ตัวอย่างเช่น บริษัทซื้อวัสดุสำนักงานจากร้านค้าขนาดเล็กที่ไม่ได้จดทะเบียน VAT และได้รับบิลเงินสด หากสามารถพิสูจน์รายการซื้อและผู้รับเงินได้อย่างน่าเชื่อถือ รายจ่ายดังกล่าวก็อาจนำมาใช้ประกอบการคำนวณภาษีได้ตามเงื่อนไขที่เกี่ยวข้อง
แต่หากเอกสารไม่สามารถระบุผู้รับเงินหรือพิสูจน์การจ่ายเงินได้ชัดเจน อาจเกิดปัญหาเมื่อต้องชี้แจงต่อกรมสรรพากร ผู้ประกอบการจึงควรตรวจสอบเอกสารก่อนนำมาบันทึกเป็นรายจ่ายของธุรกิจ
บิลเงินสดและใบเสร็จรับเงินใช้ขอคืนภาษีซื้อได้หรือไม่?
โดยทั่วไป บิลเงินสดและใบเสร็จรับเงินที่ไม่ใช่ใบกำกับภาษี ไม่สามารถนำไปใช้เครดิตภาษีซื้อได้ เพราะการใช้สิทธิภาษีซื้อต้องมีใบกำกับภาษีที่ถูกต้องตามหลักเกณฑ์ของกฎหมายภาษีมูลค่าเพิ่ม
ตัวอย่างเช่น บริษัทที่จดทะเบียน VAT ซื้อสินค้าในราคา 1,070 บาท ซึ่งรวมภาษีมูลค่าเพิ่ม 70 บาท หากได้รับเพียงใบเสร็จรับเงินทั่วไปที่ไม่ใช่ใบกำกับภาษี บริษัทจะไม่สามารถนำภาษีซื้อ 70 บาทดังกล่าวไปเครดิตภาษีได้เพียงเพราะมีหลักฐานการชำระเงิน
ดังนั้น หากธุรกิจต้องการใช้สิทธิภาษีซื้อ ควรตรวจสอบว่าผู้ขายเป็นผู้ประกอบการจดทะเบียน VAT และขอใบกำกับภาษีที่ถูกต้องตามประเภทและเงื่อนไขของรายการซื้อขายนั้น
ผู้ประกอบการควรเลือกใช้บิลเงินสดหรือใบเสร็จรับเงิน?
การเลือกใช้บิลเงินสดหรือใบเสร็จรับเงินขึ้นอยู่กับลักษณะธุรกิจและความจำเป็นในการจัดการเอกสาร หากเป็นร้านค้าขนาดเล็กที่มีรายการขายไม่มาก การใช้บิลเงินสดแบบสำเร็จรูปอาจเพียงพอต่อการดำเนินงานในแต่ละวัน แต่ต้องตรวจสอบให้มีข้อมูลครบถ้วนตามข้อกำหนดที่เกี่ยวข้อง
ในทางกลับกัน หากเป็นธุรกิจที่ต้องออกเอกสารให้ลูกค้าเป็นประจำ หรือมีรายการซื้อขายจำนวนมาก การใช้ระบบออกเอกสารจะช่วยลดขั้นตอนการเขียนข้อมูลด้วยมือ และทำให้จัดเก็บข้อมูลได้เป็นระบบมากขึ้น
นอกจากนี้ ผู้ประกอบการควรทำความเข้าใจรายละเอียดของ บิลเงินสด โดยเฉพาะข้อมูลที่ควรมีในเอกสารและข้อควรระวังในการนำไปใช้เป็นหลักฐานทางบัญชีและภาษี เพื่อให้สามารถจัดการเอกสารได้ถูกต้องและลดปัญหาที่อาจเกิดขึ้นเมื่อต้องตรวจสอบย้อนหลัง
สรุป บิลเงินสดกับใบเสร็จรับเงินต่างกันอย่างไร?
บิลเงินสดและใบเสร็จรับเงินมีวัตถุประสงค์คล้ายกันในการใช้เป็นหลักฐานการซื้อขายหรือรับชำระเงิน โดยความแตกต่างที่พบได้ทั่วไปอยู่ที่รูปแบบและรายละเอียดของเอกสาร อย่างไรก็ตาม บิลเงินสดสามารถใช้เป็นหลักฐานการรับเงินได้ หากมีข้อมูลครบถ้วนตามหลักเกณฑ์ที่เกี่ยวข้อง
สำหรับผู้ประกอบการ สิ่งสำคัญไม่ใช่เพียงการเลือกว่าจะใช้บิลเงินสดหรือใบเสร็จรับเงิน แต่ควรตรวจสอบความถูกต้องของข้อมูลและจัดเก็บหลักฐานให้ครบถ้วน โดยเฉพาะเมื่อต้องนำเอกสารไปบันทึกบัญชี ใช้ประกอบการคำนวณภาษี หรือใช้ตรวจสอบรายการย้อนหลัง เพื่อให้การจัดการเอกสารทางธุรกิจเป็นไปอย่างถูกต้องและมีประสิทธิภาพ
โดยเฉพาะผู้ประกอบการที่ต้องนำเอกสารไปบันทึกบัญชีหรือใช้เป็นหลักฐานค่าใช้จ่ายทางภาษี การเข้าใจความแตกต่างของเอกสารเหล่านี้จะช่วยให้ตรวจสอบความถูกต้องก่อนนำไปใช้งานได้ง่ายขึ้น บทความนี้จะพาไปทำความเข้าใจตั้งแต่ความหมายของบิลเงินสดและใบเสร็จรับเงิน ไปจนถึงข้อควรระวังในการนำเอกสารไปใช้ทางบัญชีและภาษี
บิลเงินสด คืออะไร?
บิลเงินสด (Cash Bill) คือ เอกสารที่ผู้ขายออกให้ผู้ซื้อเพื่อเป็นหลักฐานการซื้อขายสินค้า หรือการรับชำระเงินค่าสินค้าและบริการ โดยทั่วไปมักพบในร้านค้าขนาดเล็ก ร้านขายวัสดุอุปกรณ์ ร้านขายของชำ หรือธุรกิจที่รับชำระเงินทันทีเมื่อมีการซื้อขาย
บิลเงินสดที่พบได้ทั่วไปมักเป็นแบบฟอร์มสำเร็จรูป ซึ่งผู้ขายสามารถเขียนรายละเอียดลงในเอกสารได้ เช่น วันที่ซื้อขาย รายการสินค้า จำนวนเงิน และลายมือชื่อผู้รับเงิน อย่างไรก็ตาม บิลเงินสดแต่ละร้านอาจมีข้อมูลแตกต่างกัน บางฉบับอาจไม่ได้ระบุชื่อร้าน ที่อยู่ หรือรายละเอียดผู้ซื้ออย่างครบถ้วน
ดังนั้น หากผู้ประกอบการต้องการนำบิลเงินสดไปใช้เป็นหลักฐานทางบัญชีหรือภาษี ควรตรวจสอบข้อมูลในเอกสารให้ครบถ้วน และเก็บหลักฐานอื่นที่เกี่ยวข้องกับรายการซื้อขายไว้ประกอบด้วย
ใบเสร็จรับเงิน คืออะไร?
ใบเสร็จรับเงิน (Receipt) คือ เอกสารที่ผู้รับเงินออกให้ผู้ชำระเงิน เพื่อยืนยันว่าได้รับชำระค่าสินค้าหรือบริการแล้ว โดยสามารถออกได้ทั้งในรูปแบบกระดาษและรูปแบบอิเล็กทรอนิกส์ตามหลักเกณฑ์ที่เกี่ยวข้อง
ใบเสร็จรับเงินมักแสดงรายละเอียดสำคัญ เช่น ชื่อและที่อยู่ผู้รับเงิน วันที่รับเงิน รายการสินค้าหรือบริการ จำนวนเงินที่ได้รับ และข้อมูลอื่นตามที่กฎหมายกำหนดสำหรับผู้มีหน้าที่ออกใบรับ
ตัวอย่างเช่น บริษัทซื้ออุปกรณ์สำนักงานและชำระเงินให้ร้านค้าเรียบร้อยแล้ว ร้านค้าจึงออกใบเสร็จรับเงินเพื่อยืนยันการชำระเงิน บริษัทสามารถเก็บเอกสารดังกล่าวไว้เป็นหลักฐานประกอบการบันทึกค่าใช้จ่ายได้
ทั้งนี้ ใบเสร็จรับเงินไม่ใช่ใบกำกับภาษีเสมอไป หากผู้ประกอบการต้องการนำภาษีซื้อไปใช้เครดิตภาษีมูลค่าเพิ่ม จะต้องมีใบกำกับภาษีที่ถูกต้องตามเงื่อนไขของกฎหมายด้วย
บิลเงินสดต่างจากใบเสร็จรับเงินอย่างไร?
บิลเงินสดและใบเสร็จรับเงินมีจุดประสงค์คล้ายกัน คือ ใช้เป็นหลักฐานเกี่ยวกับการซื้อขายหรือการรับชำระเงิน แต่ความแตกต่างที่พบได้บ่อยมักอยู่ที่รูปแบบเอกสารและความครบถ้วนของข้อมูล
บิลเงินสดมักเป็นเอกสารสำเร็จรูปที่ผู้ขายกรอกข้อมูลด้วยลายมือ ขณะที่ใบเสร็จรับเงินอาจออกจากระบบคอมพิวเตอร์หรือจัดทำในรูปแบบอื่นที่เหมาะสมกับธุรกิจ อย่างไรก็ตาม รูปแบบดังกล่าวไม่ใช่ข้อกำหนดตายตัว เพราะทั้งสองเอกสารสามารถจัดทำได้หลายวิธี
ตารางด้านล่างแสดงความแตกต่างที่พบได้ทั่วไป
หัวข้อเปรียบเทียบ
บิลเงินสด
ใบเสร็จรับเงิน
วัตถุประสงค์
ใช้เป็นหลักฐานการซื้อขายหรือรับเงิน
ใช้ยืนยันการรับชำระเงิน
รูปแบบเอกสาร
มักเป็นแบบฟอร์มสำเร็จรูปหรือเขียนมือ
อาจเป็นแบบพิมพ์ เขียนมือ หรืออิเล็กทรอนิกส์
ข้อมูลในเอกสาร
อาจมีรายละเอียดไม่ครบถ้วน
ต้องมีข้อมูลตามหลักเกณฑ์ที่เกี่ยวข้อง
การบันทึกบัญชี
ใช้ได้เมื่อมีหลักฐานเพียงพอ
ใช้ได้เมื่อมีหลักฐานเพียงพอ
การใช้เป็นหลักฐานทางภาษี
ต้องพิจารณาข้อมูลและความน่าเชื่อถือ
ต้องพิจารณาข้อมูลและความน่าเชื่อถือ
จากตารางจะเห็นว่า ความแตกต่างไม่ได้อยู่ที่ชื่อเอกสารเพียงอย่างเดียว แต่ขึ้นอยู่กับรายละเอียดที่ระบุไว้และความสามารถในการใช้พิสูจน์รายการที่เกิดขึ้นจริง
ดังนั้น แม้เอกสารจะมีชื่อว่า "บิลเงินสด" หากมีข้อมูลครบถ้วนตามข้อกำหนดของใบรับ ก็อาจใช้เป็นหลักฐานการรับเงินได้เช่นเดียวกับใบเสร็จรับเงิน
บิลเงินสดใช้แทนใบเสร็จรับเงินได้ไหม?
บิลเงินสดสามารถใช้แทนใบเสร็จรับเงินได้ในบางกรณี หากเอกสารมีข้อมูลครบถ้วนตามหลักเกณฑ์ที่เกี่ยวข้อง และสามารถใช้ยืนยันการรับชำระเงินได้จริง เพราะการพิจารณาเอกสารไม่ได้ขึ้นอยู่กับชื่อที่พิมพ์อยู่บนหัวกระดาษเพียงอย่างเดียว
ตัวอย่างเช่น ร้านขายอุปกรณ์สำนักงานออกบิลเงินสดให้ลูกค้า โดยระบุชื่อร้าน ที่อยู่ วันที่ออกเอกสาร รายการสินค้า จำนวนเงิน และลงลายมือชื่อผู้รับเงินอย่างครบถ้วน เอกสารดังกล่าวอาจใช้เป็นหลักฐานการรับชำระเงินได้
ในทางกลับกัน หากบิลเงินสดระบุเพียงรายการสินค้าและจำนวนเงิน โดยไม่มีข้อมูลผู้ขายหรือหลักฐานที่สามารถตรวจสอบได้ ผู้ซื้ออาจต้องขอเอกสารเพิ่มเติมเพื่อให้สามารถนำไปใช้ประกอบการบันทึกบัญชีหรือพิสูจน์ค่าใช้จ่ายได้อย่างเหมาะสม
ผู้ประกอบการจึงควรตรวจสอบข้อมูลสำคัญในเอกสาร ได้แก่ ชื่อและที่อยู่ผู้รับเงิน วันที่ออกเอกสาร รายการสินค้าหรือบริการ จำนวนเงิน และข้อมูลอื่นตามที่กฎหมายกำหนด รวมถึงเก็บหลักฐานการชำระเงินหรือเอกสารการซื้อขายที่เกี่ยวข้องไว้ประกอบ
บิลเงินสดและใบเสร็จรับเงินใช้เป็นหลักฐานทางบัญชีและภาษีได้หรือไม่?
ทั้งบิลเงินสดและใบเสร็จรับเงินสามารถใช้เป็นเอกสารประกอบการทำบัญชีและการพิจารณารายจ่ายทางภาษีได้ แต่ต้องตรวจสอบรายละเอียดและเงื่อนไขให้ถูกต้อง เพราะการใช้เอกสารเพื่อบันทึกบัญชี การหักรายจ่ายทางภาษี และการเครดิตภาษีซื้อมีหลักเกณฑ์แตกต่างกัน
บิลเงินสดและใบเสร็จรับเงินใช้บันทึกบัญชีได้ไหม?
บิลเงินสดและใบเสร็จรับเงินสามารถนำมาใช้เป็นหลักฐานประกอบการบันทึกบัญชีได้ หากสามารถพิสูจน์ได้ว่ามีรายการซื้อขายหรือการชำระเงินจริง และมีข้อมูลเพียงพอสำหรับบันทึกรายการอย่างถูกต้อง
ตัวอย่างเช่น บริษัทซื้อเครื่องเขียนสำหรับใช้ในสำนักงานจำนวน 1,500 บาท และได้รับบิลเงินสดจากร้านค้า บริษัทสามารถใช้เอกสารดังกล่าวประกอบการบันทึกค่าใช้จ่ายได้ หากข้อมูลมีความน่าเชื่อถือและเป็นไปตามข้อกำหนดด้านเอกสารประกอบการลงบัญชี
อย่างไรก็ตาม หากบิลเงินสดมีข้อมูลไม่ครบถ้วน ผู้ประกอบการควรขอให้ผู้ขายแก้ไขหรือออกเอกสารเพิ่มเติม รวมถึงจัดเก็บหลักฐานการโอนเงินหรือเอกสารอื่นที่เกี่ยวข้องไว้ประกอบการตรวจสอบ
บิลเงินสดและใบเสร็จรับเงินใช้เป็นหลักฐานรายจ่ายทางภาษีได้ไหม?
การนำบิลเงินสดหรือใบเสร็จรับเงินมาใช้เป็นหลักฐานรายจ่ายในการคำนวณภาษีเงินได้นิติบุคคล ต้องพิจารณาว่ารายจ่ายนั้นเกี่ยวข้องกับการดำเนินธุรกิจจริงหรือไม่ มีหลักฐานเพียงพอที่จะพิสูจน์ผู้รับเงินและรายการที่เกิดขึ้นหรือไม่ รวมถึงไม่เข้าลักษณะรายจ่ายต้องห้ามตามกฎหมายภาษี
ตัวอย่างเช่น บริษัทซื้อวัสดุสำนักงานจากร้านค้าขนาดเล็กที่ไม่ได้จดทะเบียน VAT และได้รับบิลเงินสด หากสามารถพิสูจน์รายการซื้อและผู้รับเงินได้อย่างน่าเชื่อถือ รายจ่ายดังกล่าวก็อาจนำมาใช้ประกอบการคำนวณภาษีได้ตามเงื่อนไขที่เกี่ยวข้อง
แต่หากเอกสารไม่สามารถระบุผู้รับเงินหรือพิสูจน์การจ่ายเงินได้ชัดเจน อาจเกิดปัญหาเมื่อต้องชี้แจงต่อกรมสรรพากร ผู้ประกอบการจึงควรตรวจสอบเอกสารก่อนนำมาบันทึกเป็นรายจ่ายของธุรกิจ
บิลเงินสดและใบเสร็จรับเงินใช้ขอคืนภาษีซื้อได้หรือไม่?
โดยทั่วไป บิลเงินสดและใบเสร็จรับเงินที่ไม่ใช่ใบกำกับภาษี ไม่สามารถนำไปใช้เครดิตภาษีซื้อได้ เพราะการใช้สิทธิภาษีซื้อต้องมีใบกำกับภาษีที่ถูกต้องตามหลักเกณฑ์ของกฎหมายภาษีมูลค่าเพิ่ม
ตัวอย่างเช่น บริษัทที่จดทะเบียน VAT ซื้อสินค้าในราคา 1,070 บาท ซึ่งรวมภาษีมูลค่าเพิ่ม 70 บาท หากได้รับเพียงใบเสร็จรับเงินทั่วไปที่ไม่ใช่ใบกำกับภาษี บริษัทจะไม่สามารถนำภาษีซื้อ 70 บาทดังกล่าวไปเครดิตภาษีได้เพียงเพราะมีหลักฐานการชำระเงิน
ดังนั้น หากธุรกิจต้องการใช้สิทธิภาษีซื้อ ควรตรวจสอบว่าผู้ขายเป็นผู้ประกอบการจดทะเบียน VAT และขอใบกำกับภาษีที่ถูกต้องตามประเภทและเงื่อนไขของรายการซื้อขายนั้น
ผู้ประกอบการควรเลือกใช้บิลเงินสดหรือใบเสร็จรับเงิน?
การเลือกใช้บิลเงินสดหรือใบเสร็จรับเงินขึ้นอยู่กับลักษณะธุรกิจและความจำเป็นในการจัดการเอกสาร หากเป็นร้านค้าขนาดเล็กที่มีรายการขายไม่มาก การใช้บิลเงินสดแบบสำเร็จรูปอาจเพียงพอต่อการดำเนินงานในแต่ละวัน แต่ต้องตรวจสอบให้มีข้อมูลครบถ้วนตามข้อกำหนดที่เกี่ยวข้อง
ในทางกลับกัน หากเป็นธุรกิจที่ต้องออกเอกสารให้ลูกค้าเป็นประจำ หรือมีรายการซื้อขายจำนวนมาก การใช้ระบบออกเอกสารจะช่วยลดขั้นตอนการเขียนข้อมูลด้วยมือ และทำให้จัดเก็บข้อมูลได้เป็นระบบมากขึ้น
นอกจากนี้ ผู้ประกอบการควรทำความเข้าใจรายละเอียดของ บิลเงินสด โดยเฉพาะข้อมูลที่ควรมีในเอกสารและข้อควรระวังในการนำไปใช้เป็นหลักฐานทางบัญชีและภาษี เพื่อให้สามารถจัดการเอกสารได้ถูกต้องและลดปัญหาที่อาจเกิดขึ้นเมื่อต้องตรวจสอบย้อนหลัง
สรุป บิลเงินสดกับใบเสร็จรับเงินต่างกันอย่างไร?
บิลเงินสดและใบเสร็จรับเงินมีวัตถุประสงค์คล้ายกันในการใช้เป็นหลักฐานการซื้อขายหรือรับชำระเงิน โดยความแตกต่างที่พบได้ทั่วไปอยู่ที่รูปแบบและรายละเอียดของเอกสาร อย่างไรก็ตาม บิลเงินสดสามารถใช้เป็นหลักฐานการรับเงินได้ หากมีข้อมูลครบถ้วนตามหลักเกณฑ์ที่เกี่ยวข้อง
สำหรับผู้ประกอบการ สิ่งสำคัญไม่ใช่เพียงการเลือกว่าจะใช้บิลเงินสดหรือใบเสร็จรับเงิน แต่ควรตรวจสอบความถูกต้องของข้อมูลและจัดเก็บหลักฐานให้ครบถ้วน โดยเฉพาะเมื่อต้องนำเอกสารไปบันทึกบัญชี ใช้ประกอบการคำนวณภาษี หรือใช้ตรวจสอบรายการย้อนหลัง เพื่อให้การจัดการเอกสารทางธุรกิจเป็นไปอย่างถูกต้องและมีประสิทธิภาพ
-
ราคา : 0 บาท
-


เรื่องที่คุณอาจสนใจ
สถานที่/ตำแหน่งร้าน
สถานที่ :
เรื่องที่คุณอาจสนใจ